

Agricultura
Plantio chega a 0,5% entre calor, seca, frio e excesso de chuvas
Agricultura
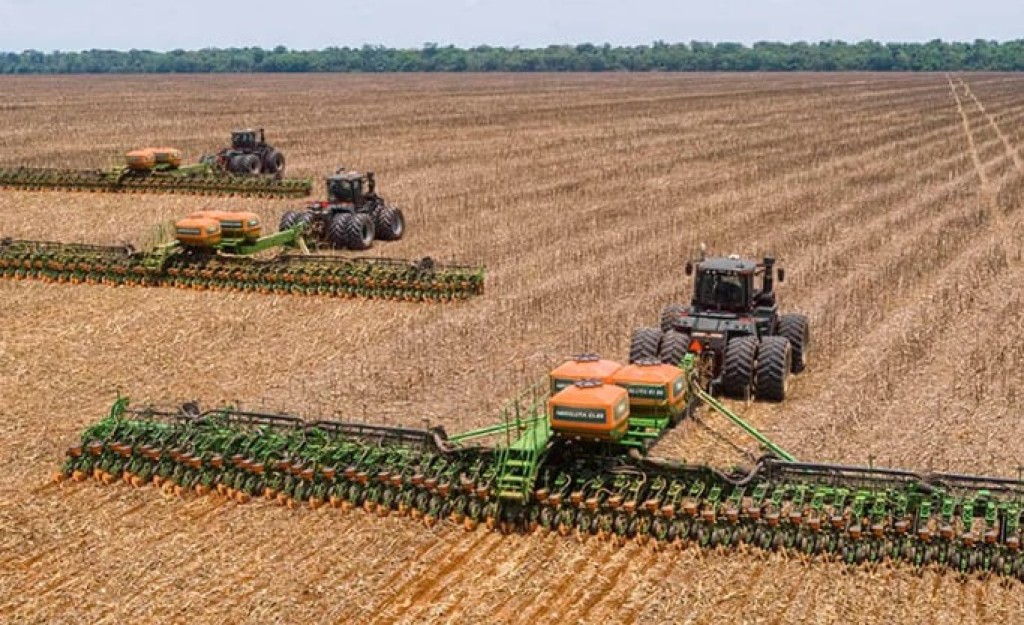
O plantio da soja 2026/27 alcançou 0,5% da área prevista no Brasil, mas começou em ritmos diferentes nas principais regiões produtoras. Enquanto a falta de umidade e o calor restringem a entrada das máquinas em Mato Grosso e partes do Centro-Oeste, o excesso de chuva reduziu as janelas de trabalho no Paraná.
Os dados fazem parte do acompanhamento divulgado nesta semana pela Companhia Nacional de Abastecimento (Conab), com informações coletadas até 18 de setembro. Entre os Estados que já iniciaram a semeadura, o Paraná aparece com 2% da área plantada, seguido por Mato Grosso do Sul, com 1%, e Mato Grosso, com 0,6%.
O início ainda lento não representa, por enquanto, ameaça ao potencial da safra. A preocupação está na distribuição irregular das chuvas e na possibilidade de o produtor avançar depois de uma precipitação isolada, sem umidade suficiente para garantir germinação e emergência uniformes.
Em Mato Grosso, maior produtor brasileiro da oleaginosa, o trabalho permanece concentrado nas áreas irrigadas e em propriedades que receberam volumes localizados de chuva. Nas lavouras de sequeiro, a semeadura avança com cautela porque a água acumulada no solo ainda é insuficiente em parte do Estado.
As primeiras precipitações de setembro permitiram o plantio de alguns talhões, nos quais já existem plantas no estágio inicial de emergência. A redução das chuvas, entretanto, obrigou produtores a diminuir o ritmo para evitar que as sementes sejam colocadas em solo quente e com pouca água.
O Instituto Nacional de Meteorologia (Inmet) prevê chuvas isoladas em áreas do Centro-Oeste, mas indica predomínio de tempo mais estável no nordeste de Mato Grosso e no norte de Goiás. O calor continua elevado e pode manter a rápida perda de água do solo, principalmente onde as precipitações forem fracas ou mal distribuídas.
Temperaturas próximas ou superiores a 40°C em pontos da região também elevam a temperatura da camada superficial. Nessas condições, plantar somente porque ocorreu uma chuva pode aumentar o risco de germinação irregular, falhas no estande e necessidade de replantio.
Em Goiás, onde a semeadura ainda é incipiente, a situação também exige atenção. A previsão de chuva para os próximos dias não indica recuperação uniforme da umidade, sobretudo no norte do Estado. A recomendação agronômica é observar não apenas o volume recebido, mas a profundidade alcançada pela água e a perspectiva de novas precipitações depois do plantio.
Mato Grosso do Sul apresenta situação mais favorável em parte do território. O Estado já semeou 1% da área e pode receber volumes superiores a 50 milímetros no sul durante o período analisado pelo Inmet. No norte, porém, a umidade permanece irregular, o que impede uma aceleração homogênea dos trabalhos.
No Paraná, o obstáculo é diferente. O Estado lidera o plantio entre os principais produtores, com 2% da área semeada, mas as chuvas frequentes e o excesso de umidade interromperam operações em algumas regiões. A entrada de tratores e plantadeiras em solo encharcado pode provocar compactação, formação de sulcos inadequados e distribuição irregular das sementes.
A previsão indica uma redução temporária da instabilidade em parte do Paraná, abrindo novas janelas para o trabalho no campo. A chuva, contudo, pode retornar durante o fim de semana, especialmente no leste do Estado. O produtor precisará avaliar as condições de tráfego e evitar operações antes que o solo recupere sustentação suficiente.
O contraste mostra que o início da safra não depende apenas da quantidade total de chuva. No Centro-Oeste, a necessidade é de precipitações regulares que recuperem o armazenamento hídrico. No Paraná, o desafio é encontrar períodos de tempo firme entre sucessivos episódios de chuva.
O avanço da soja também influencia o calendário das culturas plantadas na sequência. Em Mato Grosso, Goiás e Mato Grosso do Sul, uma demora prolongada pode reduzir a janela disponível para o milho e o algodão de segunda safra. Isso pode levar parte das áreas a ser semeada em período de maior risco climático.
Ainda é cedo, porém, para projetar perda de produção ou redução generalizada da área. O ritmo costuma ganhar força entre o fim de setembro e a primeira quinzena de outubro, desde que as chuvas se regularizem no Centro-Oeste e o excesso de umidade diminua no Sul.
Neste momento, a estratégia mais segura é ajustar o plantio às condições de cada talhão. Em áreas secas, precipitações isoladas não garantem umidade suficiente para o estabelecimento da lavoura. Onde há excesso de água, entrar antes da hora pode comprometer a estrutura do solo e a qualidade da semeadura.
Os próximos dias serão decisivos para determinar se a diferença atual será rapidamente recuperada. Mais do que acelerar as máquinas, o produtor precisará preservar a qualidade do plantio, porque uma lavoura implantada fora das condições adequadas pode carregar falhas até a colheita.
Fonte: Pensar Agro

Agricultura
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
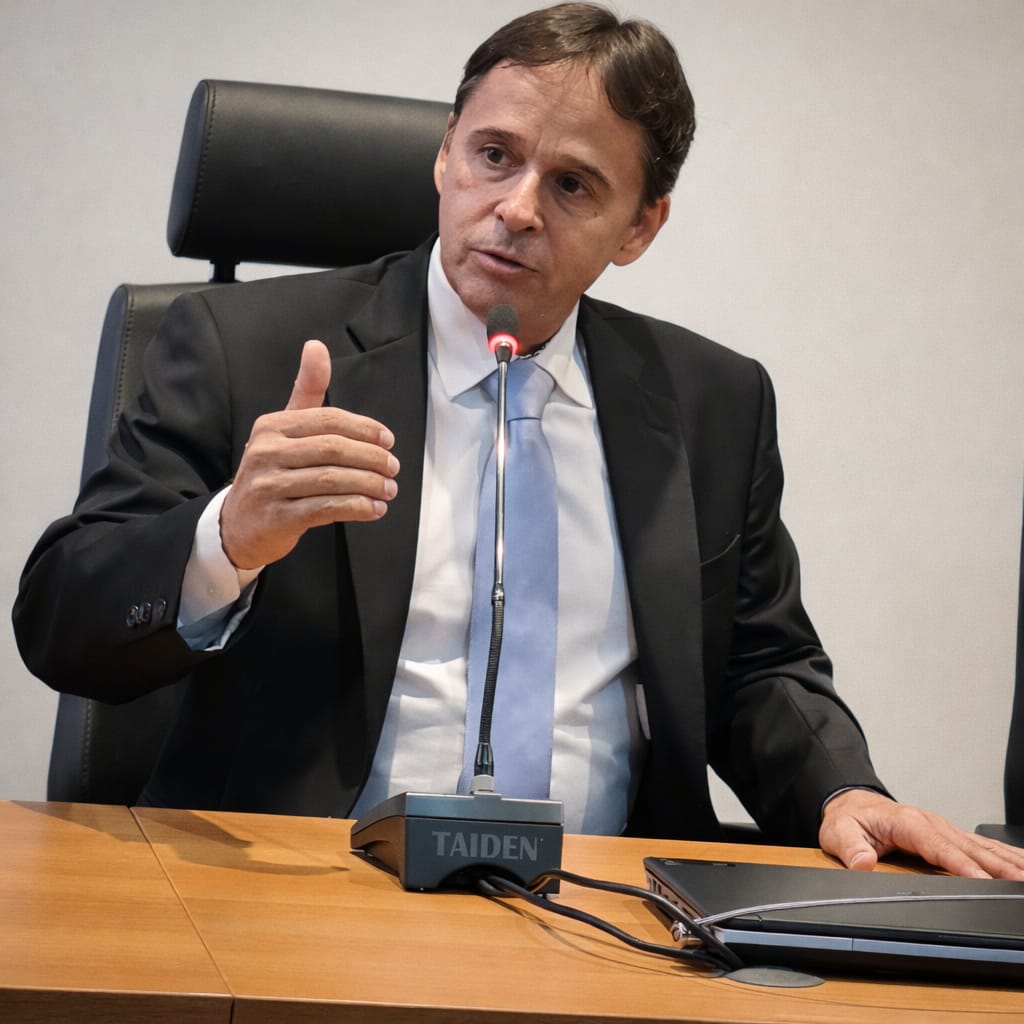 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural

Fórum coloca crédito rural e recuperação judicial no centro do debate

Saberes do Marajó chegam à Semana de Moda de Milão

Xuxa anuncia próximo show de ‘O Último Voo da Nave’ e fala de expectativa

Plantio chega a 0,5% entre calor, seca, frio e excesso de chuvas

Prefeitura abre auditoria para investigar pagamento irregular de iluminação em condomínios e descarta nova taxa
A Prefeitura de Cuiabá instaurou uma auditoria, por meio da Controladoria-Geral do Município, para apurar pagamentos irregulares de iluminação em...

Canal de denúncias da Sorp segue indisponível e previsão é de restabelecimento até segunda-feira
Os serviços de Protocolo e do Web Denúncias da Secretaria Municipal de Ordem Pública (Sorp) permanecem temporariamente indisponíveis em razão...

Lei regulamenta atividade de psicopedagogia
Já está em vigor a lei que regulamenta o livre exercício da atividade de psicopedagogia — que une conhecimentos da...

Polícia Militar reforça policiamento em 142 municípios de MT com Operação Centro Seguro
A Polícia Militar de Mato Grosso iniciou, nesta segunda-feira (21), a 9ª edição da Operação Centro Seguro, com reforço no...

Polícia Militar prende quatro homens após roubo a mineradora em Nossa Senhora do Livramento
A Polícia Militar de Mato Grosso prendeu quatro homens envolvidos em um assalto a uma mineradora, na noite deste domingo...

Homem é sequestrado durante assalto em Várzea Grande
Wellington Eduardo da costa jardim, de 35 anos, foi sequestrado dentro da própria residência, na madrugada deste domingo (10), no...

Seleção faz treino com time completo antes do duelo contra a Austrália
; A Seleção Brasileira realizou nesta quarta-feira o penúltimo treino antes do duelo contra a Austrália, compromisso que abre o...

Cuiabá vence o Náutico por 3 a 0 na Arena Pantanal
; O Cuiabá não tomou conhecimento do Náutico e venceu por 3 a 0, nesta segunda-feira (21.09), na Arena Pantanal,...

Brasil volta a campo após a Copa e terá três amistosos na Data Fifa
; A Seleção Brasileira volta aos gramados após mais de dois meses da decepção na Copa do Mundo deste ano,...
Xuxa anuncia próximo show de ‘O Último Voo da Nave’ e fala de expectativa
Xuxa Meneghel já tem data marcada para o próximo encontro com os fãs na turnê “O Último Voo da Nave”....

Cantor Daniel se despede de Rick com homenagem emocionante: ‘Último abraço’
O cantor Daniel prestou uma homenagem emocionante a Rick, da dupla Rick & Renner, após a morte do artista em...

Família de Rick decide realizar velório e sepultamento de forma reservada
A família do cantor Rick, da dupla Rick & Renner, decidiu que o velório e o sepultamento do artista serão...
-
 Cuiabá5 dias atrás
Secretaria Municipal de Educação realiza força-tarefa para impressão avaliações bimestrais e economiza mais de R$ 1 milhão
-
 Política5 dias atrás
Patrolamento e encascalhamento de ruas entram na fase final no Parque Geórgia
-
 Cuiabá6 dias atrás
Prefeitura realiza 1º Empreende Cuiabá com foco em empregabilidade e novos negócios
-
 Economia4 dias atrás
Rock in Concert une gerações em uma noite de música e cultura em Lucas do Rio Verde
-
 Esportes4 dias atrás
Santos vence o Remo no fim e chega à quarta vitória consecutiva no Brasileirão
-

 Cultura5 dias atrás
Exposição “Caminhos do Círio” acontece em Belém neste domingo
-
 Política5 dias atrás
Cuiabá recebe Festival Paralímpico e promove inclusão e experiências esportivas
-
 Rondonópolis5 dias atrás
Moradores do bairro Alfredo de Castro ganham novo espaço para esporte e convivência
